昨夜(2026年10月13日,周二)美股大盘整体呈现高位震荡、小幅收跌的走势。随着美股进入三季度财报季,加上半导体板块受外部竞争消息影响走弱,市场出现明显的风格轮动。
以下是道琼斯、纳斯达克两大指数的技术面走势总结以及上行板块的深度解析:
1. 纳斯达克与道琼斯技术面走势分析
道琼斯工业指数(Dow Jones Industrial Average)
- 收盘表现:下跌约 180 点(-0.35%),收于 51,671 点 附近。
- 技术面分析:
- 高位受阻:道指此前连续创下历史新高(周一曾突破 51,850 点高位),周二盘中受部分权重股(如强生 J&J、卡特彼勒 Caterpillar)大幅拉低而承压回调。
- 支撑与形态:整体上行趋势未变,目前运行在 5 日与 10 日均线上方的高位箱体震荡区间。下方强支撑看 51,000–51,200 整数关口,短期只要守住该支撑区域,多头格局依然巩固。
纳斯达克综合指数(Nasdaq Composite)
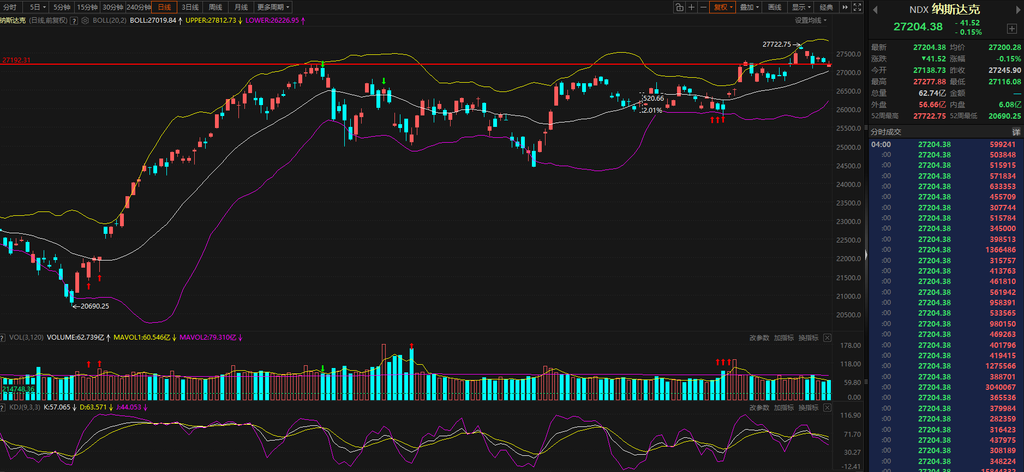
- 收盘表现:下跌约 0.3%,连续第二个交易日承压。
- 技术面分析:
- 芯片领跌:受半导体板块及 AI 基础设施概念股拖累,纳指走势弱于大盘。
- 均线与指标:纳指目前在大盘历史高点附近(27,200 点区间)高位换手。短线来看,指数受制于前高阻力,相对强弱指标(RSI)位于中高位震荡区,短期处于“消化涨幅”的整固阶段。关键支撑位看 26,900 点(前期突破口/20日均线附近)。
2. 重点解析:逆势上行的板块与驱动因素
尽管大盘整体有所回调,但市场内部结构性机会明显,资金呈现出明显的避险与传统行业轮动特征:
① 金融板块(Financials / XLF)
- 上涨逻辑:周二美股正式开启大型银行三季度财报季。
- 领涨驱动:
- 高盛(Goldman Sachs):受股票交易业务(Equity Trading)强劲增长推动,财报超预期,盘中大幅拉升。
- 摩根大通(JPMorgan Chase):调高了净利息收入(NII)指引,提振了市场对银行业基本面的信心,盘中涨幅超 1.5%。
- 技术走势:金融板块 ETF(XLF)处于阶段性底部反弹并突破短期阻力的形态,市场资金在财报落地的积极预期下大幅流入。
② 能源板块(Energy / XLE)
- 上涨逻辑:地缘政治局势以及通胀预期抬头,推动原油价格持续走高(布伦特原油站上 106 美元/桶关口)。
- 领涨驱动:
- 传统油气巨头(如埃克森美孚、雪佛龙)走强,油价上涨直接改善了上游勘探与生产企业的利润率预期。
- 技术走势:能源板块呈现典型的“顺周期突破”形态,放量突破前期阻力位,成为防守兼具攻击性的主线之一。
③ 软件与科技服务(Software & Tech Services)
- 上涨逻辑:在半导体(硬件)板块遭遇利空回调的同时,部分企业级软件和 SaaS 巨头迎来了资金回流。
- 领涨驱动:
- Salesforce(+1.75%)及 IBM(+1.60%)领涨道指成份股。
- 资金从高估值/高波动的硬件芯片股短暂分流,转向现金流稳健、AI 应用落地明确的软件与 IT 服务龙头。
④ 消费与防守型板块(Consumer Discretionary & Real Estate)
- 领涨驱动:可选消费(XLY)及房地产(XLRE)盘中均录得不同程度上涨,显示在宏观经济数据发布前夕,部分防御性及利率敏感型资金存在逢低配置需求。
3. 后市关注焦点的操作建议
- 宏观与财报双重驱动:本周市场进入财报密集期(花旗、富国银行等相继公布),同时需密切关注即将公布的美国通胀(CPI)与零售销售数据,这将直接影响美联储后续的降息路径预期。
- 板块轮动策略:半导体等高位科技股短期处于整理期,建议关注“低估值+财报超预期”的金融与优质软件板块;能源板块可作为对抗通胀风险的对冲配置。